ШІ в дебіторці переводить ROI у гроші
У США в торговій дебіторці зависло $9,8 трлн, а 43% кредитних B2B-продажів у Північній Америці були прострочені у 2025 році. При цьому 84% фінансових організацій уже впровадили ШІ або планували це, але лише 7% повідомили про високий ефект.
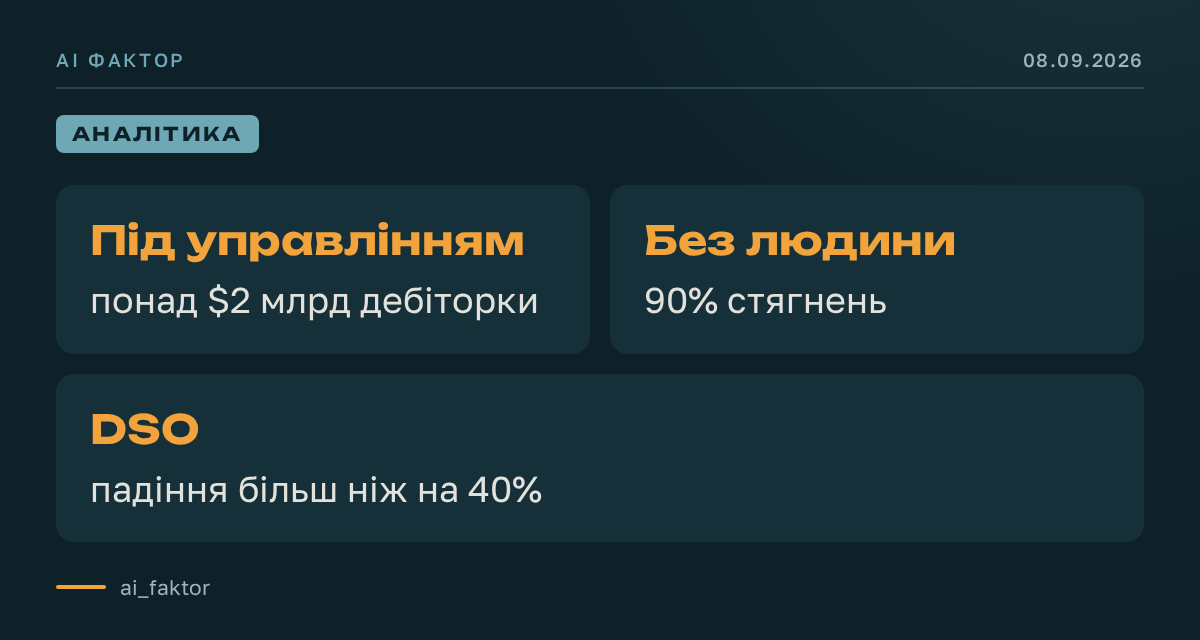
Monk керує дебіторкою на понад $2 млрд і заявляє, що її агенти закривають 90% стягнень без людини та автоматично зіставляють до 95% платежів. За даними компанії, DSO клієнтів падає більш ніж на 40%, а доступні кошти в перший місяць зростають на 37%. Це цифри з авторського матеріалу Monk, а не незалежного дослідження.
Чому впровадження ШІ ще не дорівнює фінансовому результату
Опитування Gartner серед 204 фінансових керівників у березні 2026 року показало, куди спрямовуються інвестиції: 45% припадає на підвищення продуктивності, ще 20% — на поліпшення якості рішень. Аналітик Gartner Шанкар Кешав назвав це розривом у сприйнятті: фінансові керівники бачать прогрес у впровадженні ШІ, тоді як ради директорів — обмежений стратегічний вплив.
Автор матеріалу пропонує оцінювати «твердий» ROI через показники, безпосередньо пов’язані з грошима: зростання доходу, скорочення витрат або швидше надходження коштів. За такого підходу економія робочого часу залишається корисною, але сама по собі не доводить створення бізнес-цінності.
Де саме дебіторка втрачає час
Середній DSO — строк від продажу до отримання оплати — у 2023 році становив 59 днів. Оцінку Allianz Research побудовано на даних приблизно 45 тисяч публічних компаній із понад 35 країн. При цьому проблема часто полягає не у відмові клієнта платити, а в операційних винятках, через які рахунок тижнями залишається без руху.
- За внутрішніми даними Monk, 92% рахунків великих компаній потрібно подавати через портал постачальника або спеціальну мережу, а не просто надсилати електронною поштою.
- На нестандартні випадки — відсутню форму W-9, недоступного погоджувача, невідповідність замовлення або відхилений формат — припадає 39% затримок грошового потоку.
- В опитуванні NACM і BlackLine серед понад 400 кредитних фахівців 44% респондентів повідомили, що майже не автоматизують обробку платіжних даних, розподілених між листами, PDF, порталами та банківськими каналами.
Як обмежують дії агентів і зберігають контроль
У Monk моделі обгорнуті детермінованим кодом і до запуску для клієнта тестуються на тисячах реальних випадків. Зіставлення платежів із рахунками відбувається у три рівні: точні збіги проводяться без участі моделі; потім застосовуються запропоновані системою правила, специфічні для клієнта; решта випадків передається агенту.
Кожне зіставлення містить пояснення та зберігається в аудиторському журналі. Голосовий агент може телефонувати клієнтам і відповідати на запитання щодо рахунку, але не має права переписувати рахунок, змінювати статус платежу або приймати нові банківські реквізити телефоном. Це важливі межі для фінансистів і контролерів: автоматизація не отримує повноважень самостійно змінювати первинні фінансові дані.
Що змінюється для фінансової команди
За даними Monk, автоматичне зіставлення охоплює 80% платежів, а після ввімкнення запропонованих правил — до 95%. Комунікація з боржниками дає на 24% вищу частоту відповідей порівняно зі стандартними автоматичними нагадуваннями. Для компанії з річним доходом $100 млн скорочення DSO на 40%, за розрахунком автора, вивільняє приблизно $5 млн уже зароблених коштів.
Практичний ефект стосується насамперед команд, які вручну подають рахунки через портали, шукають платіжні повідомлення, усувають розбіжності та нагадують про оплату. Передавання цих винятків агентам має звільнити час для прогнозування грошової позиції та іншої аналітичної роботи. Матеріал є авторською колонкою, не підготовленою редакцією TNW; ціни та умови підключення Monk у ньому не наведені.